Spółka z o.o. bez przychodów nadal potrzebuje księgowości. Brak sprzedaży nie zwalnia jej automatycznie z prowadzenia ksiąg, rozliczeń podatkowych ani przygotowania dokumentów rocznych. Zakres pracy zależy jednak od tego, co rzeczywiście dzieje się w spółce. Inaczej wygląda obsługa firmy, która rozlicza wyłącznie fakturę za księgowość, a inaczej takiej, która wynajmuje lokal, kupuje oprogramowanie i zatrudnia pracowników.
W LinkTAX opłata za obsługę spółki rozliczającej wyłącznie fakturę za księgowość wynosi 199 zł netto miesięcznie i obejmuje również rozliczenie VAT. Sam brak przychodów nie wystarcza do zastosowania tej stawki. Przy dodatkowych dokumentach lub operacjach trzeba ustalić szerszy zakres obsługi.
Poniżej wyjaśniamy, jakie obowiązki pozostają, co zmienia zawieszenie działalności i jak oszacować koszt księgowości. Część dotycząca podatku dochodowego opisuje spółkę na klasycznym CIT. Estoński CIT wymaga odrębnego sprawdzenia zasad rozliczeń.
Brak przychodów, brak operacji i zawieszenie to różne sytuacje
Właściciele często mówią, że spółka „jeszcze nie działa”, ponieważ nie ma klientów. Z perspektywy księgowości to za mało informacji. Spółka może nie wystawiać faktur sprzedaży, a jednocześnie ponosić koszty, otrzymywać pieniądze od wspólnika i spłacać zobowiązania.
Warto rozróżnić trzy przypadki:
- Spółka bez sprzedaży, ale z bieżącymi operacjami. Płaci za biuro, domenę, reklamę lub usługi księgowe. Każdy z tych obszarów może wymagać ujęcia w księgach.
- Spółka bez nowych operacji. Nie kupuje, nie sprzedaje i nie ma ruchu na rachunku. Trzeba jednak sprawdzić wcześniejsze salda, majątek i obowiązki roczne.
- Spółka z formalnie zawieszoną działalnością. Ma zgłoszone zawieszenie w KRS. Może korzystać z określonych uproszczeń, jeżeli spełnia ich warunki.
Brak faktur sprzedaży nie zawsze oznacza również brak jakichkolwiek przychodów. Przychód może powstać choćby z odsetek dopisanych przez bank. Z kolei wpływ pieniędzy od wspólnika nie musi być przychodem: inaczej rozlicza się pożyczkę, inaczej wkład na kapitał. Dlatego księgowa potrzebuje dokumentu wyjaśniającego podstawę przelewu.
Nie należy też utożsamiać braku przychodów z brakiem zapłaty od klienta. Przy klasycznym CIT przychód z działalności może powstać przed otrzymaniem pieniędzy. Zasady jego ustalania opisuje Ministerstwo Finansów w informacjach o CIT.
Jakie rozliczenia pozostają w spółce bez przychodów?
Poniższa tabela dotyczy typowej spółki z o.o. na klasycznym CIT. Wyjątki związane z zawieszeniem opisujemy dalej.
| Obowiązek | Czy brak przychodów go usuwa? | Kiedy się nim zająć? |
|---|---|---|
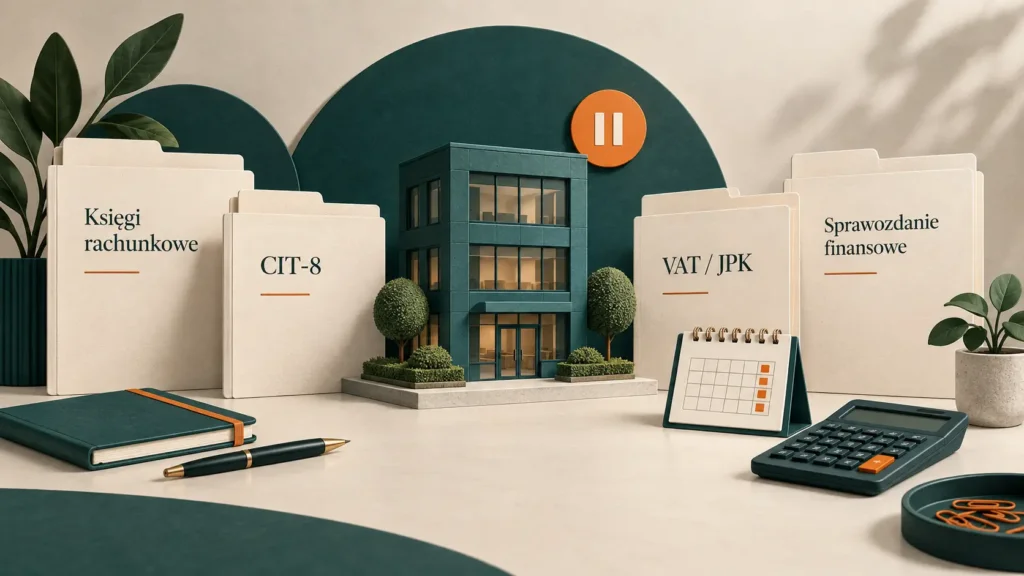
| Prowadzenie ksiąg rachunkowych | Nie. Trzeba rozliczać zdarzenia dotyczące spółki. | Na bieżąco, zgodnie z dokumentami i zdarzeniami. |
| Zeznanie CIT-8 | Nie. Zeznanie może wykazywać stratę lub wartości zerowe. | Co do zasady do końca trzeciego miesiąca po zakończeniu roku podatkowego. |
| JPK_V7 | Nie w przypadku czynnego podatnika VAT tylko dlatego, że nie ma sprzedaży. | Zasadniczo do 25. dnia następnego miesiąca; zakres części deklaracyjnej zależy od rozliczenia miesięcznego lub kwartalnego. |
| Sprawozdanie finansowe | Nie. Brak sprzedaży sam w sobie nie daje zwolnienia. | Co do zasady sporządzenie w ciągu 3 miesięcy i zatwierdzenie w ciągu 6 miesięcy od dnia bilansowego. |
| Dokumenty finansowe do KRS | Nie, jeżeli spółka ma obowiązek ich sporządzenia i złożenia. | Zasadniczo w ciągu 15 dni od zatwierdzenia sprawozdania. |
| Rozliczenia wynagrodzeń i ZUS | Zależą od zatrudnienia, wynagrodzeń i tytułów ubezpieczenia. | Według obowiązków spółki jako płatnika oraz odrębnych obowiązków wspólnika. |
Księgi rachunkowe: co księguje się bez sprzedaży?
Spółka z o.o. prowadzi księgi rachunkowe ze względu na swoją formę prawną. Nie przechodzi na KPiR dlatego, że osiąga małe przychody albo nie osiąga ich wcale. Podstawą jest art. 2 ustawy o rachunkowości.
Dokumenty do rozliczenia mogą obejmować faktury zakupowe, wyciągi bankowe, umowy pożyczek, dokumentację kapitału czy rozrachunki ze wspólnikami. Nawet niewielka opłata bankowa jest zdarzeniem, które trzeba uwzględnić.
Przykładowo: wspólnik przelewa spółce 5000 zł, a spółka płaci z tych środków za najem i księgowość. Sprzedaż nadal wynosi zero, ale księgowa musi ustalić tytuł finansowania, zaksięgować koszty i płatności oraz wykazać odpowiednie salda. Sam komunikat „nie było przychodów” nie zastąpi tych dokumentów.
CIT-8: brak podatku nie oznacza braku zeznania
Zwykła spółka z o.o. na klasycznym CIT składa roczne zeznanie CIT-8 również wtedy, gdy nie osiągnęła przychodów. Obowiązek wynika z art. 27 ustawy o podatku dochodowym od osób prawnych.
Jeżeli spółka ponosiła koszty uzyskania przychodów, może wykazać stratę podatkową. Nie każda faktura kosztowa automatycznie tworzy jednak koszt podatkowy. Trzeba ocenić jej związek z działalnością, dokumentację i ewentualne wyłączenia ustawowe.
Termin złożenia CIT-8 przypada co do zasady na koniec trzeciego miesiąca po zakończeniu roku podatkowego. Przy roku kalendarzowym jest to zasadniczo 31 marca następnego roku. Samo zawieszenie działalności nie znosi obowiązku złożenia tego zeznania.
Brak sprzedaży w pojedynczym miesiącu nie przesądza też o braku zaliczki CIT. Znaczenie może mieć wynik narastająco od początku roku albo stosowanie zaliczek uproszczonych, wyliczanych na podstawie wcześniejszych rozliczeń. Dlatego decyzji o niewpłacaniu zaliczki nie należy opierać wyłącznie na liczbie bieżących faktur sprzedaży.
VAT i JPK_V7: kiedy rozliczenie jest naprawdę zerowe?
Czynny podatnik VAT zasadniczo wysyła JPK_V7 także za okres bez sprzedaży. Jeśli ma zakupy podlegające rozliczeniu, plik nie będzie całkowicie zerowy. Zerowy JPK dotyczy sytuacji bez danych wpływających na ewidencję i deklarację. Potwierdzają to wyjaśnienia Ministerstwa Finansów.
JPK_V7 przesyła się co miesiąc, również przy kwartalnym rozliczaniu VAT. W tym drugim przypadku część deklaracyjną dołącza się za cały kwartał do pliku za jego ostatni miesiąc. Zasadniczy termin to 25. dzień następnego miesiąca; jeśli wypada w sobotę lub dzień ustawowo wolny, przesuwa się na pierwszy dzień roboczy. Szczegóły opisuje MF w zasadach wysyłki JPK_VAT.
Spółka korzystająca ze zwolnienia z VAT nie składa rutynowo JPK_V7 wyłącznie z powodu prowadzenia ksiąg. Może jednak mieć inne obowiązki VAT, na przykład przy zakupie usług zagranicznych. Abonament za zagraniczne oprogramowanie warto więc zgłosić księgowej przed pierwszym rozliczeniem. Obowiązki przy imporcie usług opisuje MF w informacjach o VAT.
Sprawozdanie finansowe: brak sprzedaży nie oznacza pustego bilansu
Spółka może mieć kapitał, środki na rachunku, zobowiązania i stratę, choć nie sprzedała jeszcze żadnej usługi. Takie wartości trzeba wykazać w sprawozdaniu finansowym. „Zerowa sprzedaż” opisuje tylko część jej sytuacji.
Standardowo sprawozdanie sporządza się w ciągu trzech miesięcy od dnia bilansowego, a zatwierdza w ciągu sześciu miesięcy. Następnie dokumenty trafiają do KRS, zasadniczo w ciągu 15 dni od zatwierdzenia. Te etapy rozróżnia Ministerstwo Finansów w informacji o terminach sprawozdawczych.
Przy roku kalendarzowym oznacza to zwykle sporządzenie do 31 marca i zatwierdzenie do 30 czerwca. Termin wysyłki do KRS trzeba liczyć od rzeczywistego dnia zatwierdzenia. Nie zawsze można czekać do 15 lipca. Brak zatwierdzenia w ustawowym terminie również nie pozwala bez końca odkładać złożenia dokumentów – ustawa przewiduje wtedy złożenie sprawozdania niezatwierdzonego, a następnie ponowne złożenie po zatwierdzeniu.
Z księgową ustal wcześniej, kto przygotowuje dokumenty, kto je podpisuje i kto odpowiada za zgłoszenie. Samo sporządzenie pliku nie kończy całej procedury.
Czy spółka bez przychodów musi płacić ZUS?
Nie istnieje jedna odpowiedź właściwa dla wszystkich spółek. Trzeba osobno sprawdzić obowiązki spółki jako płatnika oraz sytuację wspólnika.
Jeżeli spółka zatrudnia pracowników, brak sprzedaży nie wyłącza rozliczania ich wynagrodzeń i składek. Przy umowach cywilnoprawnych znaczenie ma rodzaj umowy i sytuacja ubezpieczeniowa danej osoby. Wynagrodzenie członka zarządu wypłacane wyłącznie z tytułu powołania co do zasady podlega składce zdrowotnej, ale samo powołanie nie jest tytułem do ubezpieczeń społecznych. Zasady te opisuje ZUS w odpowiedziach dotyczących składki zdrowotnej.
Odrębnej oceny wymaga wspólnik jednoosobowej spółki z o.o. Sam brak przychodów spółki nie usuwa jego tytułu do ubezpieczeń. Znaczenie mają m.in. inne tytuły ubezpieczenia i formalne zawieszenie działalności. Poradnik ZUS wiąże okres ubezpieczeń takiego wspólnika z okresem posiadania statusu wspólnika, z wyłączeniem ustawowego zawieszenia.
Dlatego wycena samej księgowości nie jest jeszcze odpowiedzią na pytanie o wszystkie miesięczne koszty utrzymania spółki i wspólnika.
KSeF i JPK ksiąg: o czym pamiętać w 2026 roku?
Odbieranie faktur, choć spółka niczego nie sprzedaje
Spółka bez klientów nadal może otrzymywać faktury zakupowe w KSeF. Obowiązek odbioru faktur w systemie od 1 lutego 2026 r. obejmuje także krajowych podatników, którzy sami jeszcze nie wystawiają w nim faktur. Wyjaśnia to Ministerstwo Finansów w informacji o wystawianiu i otrzymywaniu faktur.
W praktyce trzeba ustalić dostęp do systemu, uprawnienia biura rachunkowego i sposób sprawdzania dokumentów. Nie zakładaj, że brak faktury w skrzynce e-mail oznacza brak dokumentu do rozliczenia. Jednocześnie KSeF nie zastępuje wyciągów bankowych ani umów pożyczek – te dokumenty nadal trzeba przekazać księgowej.
JPK ksiąg rachunkowych jest odrębnym obowiązkiem
JPK_V7 dotyczy VAT. Z kolei JPK_KR_PD obejmuje dane z ksiąg na potrzeby podatku dochodowego, a JPK_ST_KR dotyczy środków trwałych i wartości niematerialnych i prawnych. Obowiązki te są wprowadzane etapami.
Według aktualnego harmonogramu Ministerstwa Finansów kolejna grupa, obejmująca pozostałych podatników CIT zobowiązanych do miesięcznego JPK_VAT, wchodzi w ten system za lata rozpoczynające się po 31 grudnia 2025 r. Pozostali, w tym podatnicy rozliczający VAT kwartalnie, zasadniczo za lata rozpoczynające się po 31 grudnia 2026 r.
Brak sprzedaży nie jest samodzielnym zwolnieniem. Z księgową warto potwierdzić, od którego roku obowiązek dotyczy spółki i jakie dane trzeba przygotować. To szczególnie istotne, gdy firma oczekuje „zerowej obsługi”, ale nadal ma otwarte księgi.
Ile kosztuje księgowość spółki bez przychodów w LinkTAX?
Cena zależy od dokumentów i zakresu rozliczeń. Dla spółki, która nie sprzedaje, przewidziana jest szczególna opłata, lecz jej zastosowanie wymaga spełnienia konkretnego warunku.
| Wariant obsługi | Cena miesięczna netto | Co trzeba uwzględnić? |
|---|---|---|
| Spółka rozliczająca wyłącznie fakturę za księgowość | 199 zł | Opłata obejmuje również rozliczenie VAT. |
| Standardowa obsługa do 5 dokumentów, bez obsługi VAT | 499 zł | Wariant dla szerszego zakresu niż rozliczanie samej faktury za księgowość. |
| Standardowa obsługa do 5 dokumentów, z obsługą VAT | 599 zł | Cena obejmuje 499 zł za pakiet i 100 zł za rozliczenie VAT. |
| Indywidualna stała opłata miesięczna | Według oferty | Cena i zakres obsługi są uzgadniane dla konkretnej spółki. |
199 zł netto nie jest ogólną stawką dla każdej spółki bez przychodów. Jeżeli pojawią się inne faktury, operacje bankowe lub dodatkowe rozliczenia, sprawdzamy ich wpływ na zakres obsługi. Do podanych kwot netto doliczany jest VAT na fakturze za usługę księgową. To inna pozycja niż opłata za rozliczanie VAT spółki.
Przykład: dwie spółki bez sprzedaży
Spółka A rozlicza wyłącznie fakturę za księgowość i spełnia warunki opłaty 199 zł netto. Nie ma dodatkowych rozliczeń wymagających szerszej obsługi.
Spółka B także nie sprzedaje, ale otrzymuje faktury za najem i oprogramowanie oraz ponosi opłaty bankowe. Jej księgowa rozlicza więcej zdarzeń. Gdy po przeliczeniu wszystkich dokumentów zakres mieści się w pakiecie do 5 dokumentów, a spółka korzysta z obsługi VAT, miesięczna cena wynosi 599 zł netto. Przy większej liczbie dokumentów wycena się zmieni.
W LinkTAX 20 zapisów bankowych odpowiada jednemu dokumentowi rozliczeniowemu, zarówno dla wyciągów PDF, jak i MT940. Dlatego przy wycenie pytamy nie tylko o faktury, ale również o liczbę operacji na rachunku.
Co poza miesięczną opłatą?
Sprawozdanie finansowe jest w rozliczeniu cennikowym płatne oddzielnie. Przy indywidualnej stałej opłacie sposób jego rozliczenia określamy w ofercie. Osobno należy uwzględnić ewentualną obsługę wynagrodzeń, porządkowanie zaległości i dodatkowo zlecane czynności.
Przy porównywaniu ofert zapytaj o pełny rok współpracy. Miesięczna stawka nie mówi jeszcze, ile zapłacisz za zamknięcie roku ani co obejmuje pomoc przy dokumentach do KRS. Szczegóły znajdziesz w cenniku LinkTAX oraz w artykule o kosztach księgowości spółki z o.o.. Zakres dla konkretnej spółki potwierdzamy w ofercie.
Czy zawieszenie działalności ograniczy obowiązki i koszty?
Zawieszenie warto rozważyć przy rzeczywistej przerwie w działalności. Nie następuje ono automatycznie po miesiącu bez sprzedaży. Spółka zgłasza je do KRS i musi spełnić warunki ustawowe, w tym dotyczące zatrudnienia. Co do zasady chodzi o brak pracowników, z wyjątkiem określonych w ustawie sytuacji urlopowych.
Dla przedsiębiorcy wpisanego do KRS zawieszenie trwa zasadniczo od 30 dni do 24 miesięcy. W tym czasie nie można normalnie prowadzić bieżącej działalności, ale wolno wykonywać określone czynności, np. przyjmować wcześniejsze należności i regulować zobowiązania powstałe przed zawieszeniem. Zasady określają art. 22–25 Prawa przedsiębiorców.
Kiedy zawieszona spółka nie wysyła JPK_V7?
Jeśli zawieszenie obejmuje pełny okres rozliczeniowy i spółka nie ma zdarzeń wymagających rozliczenia VAT, może nie składać JPK_V7. Są jednak wyjątki, m.in. import usług, wewnątrzwspólnotowe nabycie towarów, wymagane korekty podatku czy zawieszenie tylko przez część okresu. Opisuje je MF w odpowiedziach dotyczących zawieszenia.
Przed zawieszeniem sprawdź więc aktywne abonamenty, umowy z zagranicznymi dostawcami i planowane transakcje. Nadal pobierana opłata za usługę może wymagać rozliczenia, nawet jeśli nikt w spółce nie korzysta już z programu.
Czy zawieszenie zwalnia ze sprawozdania finansowego?
Możliwość niesporządzania sprawozdania za dany rok wiąże się z niezamykaniem ksiąg na podstawie art. 12 ust. 3b ustawy o rachunkowości. Warunki obejmują zawieszenie przez cały rok obrotowy, brak odpisów amortyzacyjnych lub umorzeniowych i brak innych zdarzeń o skutkach majątkowych lub finansowych. Ustawa wyłącza też określonych emitentów papierów wartościowych.
Faktura za księgowość, opłata bankowa czy odsetki mogą oznaczać, że warunki nie są spełnione. Nawet niewielka kwota ma tu znaczenie. Wyjątek należy zatem ocenić na podstawie rzeczywistych zdarzeń, a nie samego wpisu zawieszenia w KRS. Podstawę stanowi art. 12 ust. 3b–3c ustawy o rachunkowości.
Zawieszenie nie oznacza również automatycznego rozwiązania umowy z biurem ani zerowej opłaty. Przed jego zgłoszeniem uzgodnij, które czynności pozostaną i ile będzie kosztować ich wykonanie.
Jak ograniczyć koszt obsługi bez pomijania obowiązków?
Zacznij od sprawdzenia, jakie dokumenty rzeczywiście pojawiają się w miesiącu. Przejrzyj rachunek bankowy, KSeF i aktywne umowy. Tak przygotowana lista pozwoli dobrać zakres obsługi dokładniej niż informacja, że spółka „nic nie robi”.
Następnie sprawdź, które usługi są nadal potrzebne. Rezygnacja ze zbędnych abonamentów obniży bieżące wydatki i może ograniczyć liczbę dokumentów. Nie usuwaj jednak z rozliczenia faktur, które już zostały wystawione i dotyczą spółki.
Przekazuj dokumenty w uzgodnionym terminie i od razu wyjaśniaj przelewy wspólników. Przy dłuższej przerwie omów zawieszenie. Na końcu porównaj roczny koszt obu wariantów: utrzymania aktywnej spółki oraz obsługi w okresie zawieszenia. Uwzględnij w nim także zamknięcie roku i pozostałe usługi.
Najczęstsze pytania
Musi zapewnić prawidłowe prowadzenie ksiąg i rozliczeń. Nie ma ogólnego obowiązku zatrudniania księgowej na etacie ani korzystania z zewnętrznego biura. Samodzielna obsługa wymaga jednak wiedzy i narzędzi, a brak sprzedaży nie upraszcza automatycznie wszystkich obowiązków.
Niekoniecznie. Spółka mogła ponieść koszty podatkowe albo uzyskać inne przychody, np. odsetki. Zeznanie trzeba przygotować na podstawie ksiąg, a nie samego rejestru faktur sprzedaży.
Tak. To dokument spółki, który należy ująć w księgach. Dlatego nawet wariant obsługi za 199 zł netto nie oznacza całkowitego braku operacji księgowych.
Sam brak sprzedaży w danym miesiącu nie wyklucza odliczenia. Muszą jednak być spełnione warunki ustawowe, w szczególności związek zakupów z czynnościami opodatkowanymi. Nie oznacza to automatycznego prawa do odliczenia każdej faktury ani natychmiastowego zwrotu podatku. Zobacz zasady odliczenia i zwrotu VAT.
Co do zasady tak, po zakończeniu jej roku obrotowego. Datę pierwszego zamknięcia trzeba ustalić na podstawie umowy spółki i przyjętego roku. Przy rozpoczęciu działalności w drugiej połowie roku obrotowego ustawa dopuszcza połączenie tego okresu z następnym rokiem; nie wynika to jednak z braku sprzedaży. Taką możliwość przewiduje art. 3 ust. 1 pkt 9 ustawy o rachunkowości.
Nie. W LinkTAX ta stawka dotyczy rozliczania wyłącznie faktury za księgowość i obejmuje obsługę VAT. Inne dokumenty, operacje lub dodatkowe czynności wymagają ustalenia odpowiedniego zakresu i ceny.
Nie w standardowym rozliczeniu cennikowym – sprawozdanie jest płatne oddzielnie. Przy indywidualnej stałej opłacie warunki określa oferta. Przed zawarciem umowy warto sprawdzić koszt całego roku.
Nie można tego przyjąć automatycznie. Nadal trzeba ocenić pozostałe rozliczenia, dokumenty i obowiązki roczne. Możliwość niezamykania ksiąg za cały rok zawieszenia ma ścisłe warunki opisane wyżej.
Sprawdź koszt obsługi swojej spółki
Nie musisz samodzielnie rozstrzygać, czy Twoja spółka mieści się w najniższym wariancie. Napisz, na jakim jest etapie, i podaj:
- Dokumenty i operacje: jakie faktury otrzymuje oraz ile zapisów pojawia się na rachunku.
- Status spółki: czy jest czynnym podatnikiem VAT i czy działalność została formalnie zawieszona.
- Dodatkowe rozliczenia: zatrudnienie, wynagrodzenia zarządu, transakcje zagraniczne i ewentualne zaległości.
Na tej podstawie przygotujemy wycenę księgowości dla spółki. Możemy też uzgodnić stałą miesięczną opłatę za określony zakres obsługi.