Zmiana siedziby spółki z o.o. często wygląda na prostą procedurę: wspólnicy idą do notariusza, podejmują uchwałę o zmianie umowy spółki, podpisują dokumenty i uznają temat za zakończony.
W praktyce to dopiero część procesu.
Po akcie notarialnym trzeba jeszcze prawidłowo zgłosić zmianę do KRS, zadbać o tekst jednolity umowy, ustalić konkretny adres spółki i sprawdzić, czy nowe dane zostały uwzględnione również w księgowości, podatkach, banku, umowach i bieżącym obiegu dokumentów.
Z perspektywy biura rachunkowego szczególnie istotne jest to, żeby zmiana nie zakończyła się na samym KRS. Dane spółki funkcjonują równolegle w wielu miejscach i łatwo doprowadzić do sytuacji, w której rejestr pokazuje Warszawę, faktury nadal Kraków, a korespondencja podatkowa trafia jeszcze pod poprzedni adres.
Siedziba spółki i adres spółki to nie to samo
Pierwsze ważne rozróżnienie dotyczy siedziby i adresu.
Siedziba spółki to miejscowość, np.:
Kraków
albo:
Warszawa.
Kodeks spółek handlowych wymaga, aby umowa spółki z o.o. określała jej siedzibę.
Adres to już konkretne miejsce, np.:
ul. Przykładowa 10 lok. 20, 00-001 Warszawa.
Ma to znaczenie praktyczne. Jeżeli spółka przeprowadza się:
ul. A → ul. B, ale nadal w Warszawie
to zwykle zmienia się wyłącznie adres.
Jeżeli natomiast przeprowadza się:
Kraków → Warszawa
to zmienia się siedziba, a tym samym trzeba zmienić umowę spółki.
Kiedy potrzebny jest notariusz
Załóżmy, że w umowie spółki znajduje się zapis:
„Siedzibą Spółki jest Kraków.”
Wspólnicy postanawiają przenieść działalność do Warszawy.
Nowe postanowienie ma brzmieć:
„Siedzibą Spółki jest Warszawa.”
To jest zmiana umowy spółki.
Co do zasady zmiana umowy spółki z o.o. wymaga uchwały wspólników oraz wpisu do rejestru, a uchwała powinna być umieszczona w protokole sporządzonym przez notariusza. Wyjątkiem są określone zmiany dokonywane w systemie S24 przy wykorzystaniu wzorca.
W typowej zmianie dokonywanej u notariusza potrzebujemy więc aktu notarialnego.
I właśnie w tym miejscu pojawia się częste nieporozumienie:
„Skoro notariusz sporządził akt, to sprawa jest zakończona.”
Nie zawsze.
Akt notarialny to dopiero podstawa do zmiany w KRS
Po podpisaniu aktu zarząd musi zgłosić zmianę umowy do sądu rejestrowego. KSH wprost przewiduje, że zmianę umowy spółki zgłasza zarząd.
Przy wypełnianiu wniosku trzeba podać m.in.:
- datę sporządzenia aktu,
- numer repertorium A,
- dane notariusza,
- dane kancelarii,
- numer zmienionego paragrafu,
- informację, na czym polegała zmiana.
Przykładowy opis może wyglądać tak:
15.09.2026 r., Rep. A nr 1234/2026, notariusz Jan Kowalski, Kancelaria Notarialna w Krakowie, zmieniono § 3 umowy spółki poprzez nadanie mu nowego brzmienia.
Przy kilku dokumentach z kancelarii łatwo pomylić numer aktu, numer wypisu i identyfikator dokumentu elektronicznego.
CREWAN – zwróć uwagę, jaki numer podajesz
Jeżeli akt znajduje się w Centralnym Repozytorium Elektronicznych Wypisów Aktów Notarialnych, przy składaniu wniosku w PRS nie trzeba przesyłać samego dokumentu notarialnego. Wystarczy wskazać jego identyfikator w CREWAN.
W dokumentach mogą jednak występować jednocześnie:
- numer repertorium aktu,
- numer repertorium wypisu,
- numer CREWAN.
To nie są te same numery.
Dlatego przed wysłaniem wniosku warto dokładnie sprawdzić, którego oznaczenia wymaga konkretne pole formularza.
Tekst jednolity umowy – dokument, o którym łatwo zapomnieć
Po zmianie umowy trzeba również zadbać o jej aktualny tekst.
Jeżeli zmieniono np. § 3 z:
„Siedzibą Spółki jest Kraków.”
na:
„Siedzibą Spółki jest Warszawa.”
tekst jednolity powinien już zawierać nowe brzmienie.
Przepisy rejestrowe przewidują złożenie tekstu jednolitego uwzględniającego wszystkie wprowadzone zmiany. Co istotne, jego brak nie blokuje automatycznie wpisu — sąd może jednak wezwać spółkę do jego złożenia.
I tutaj pojawia się ważna praktyczna pułapka.
Notariusz może przygotować tekst jednolity, ale nie warto zakładać, że zrobi to automatycznie w każdym przypadku.
Przed wizytą dobrze ustalić:
czy kancelaria przygotuje również tekst jednolity umowy po zmianie?
To oszczędza późniejszego kompletowania dokumentów już na etapie składania wniosku.
A co z konkretnym adresem spółki?
Sama zmiana siedziby na Warszawę nie ustala jeszcze adresu.
Spółka może działać np. pod adresem:
ul. Fikcyjna 25 lok. 12, 00-100 Warszawa.
Jeżeli pełny adres nie jest wpisany do umowy spółki, jego ustalenie nie jest kolejną zmianą umowy.
W praktyce warto przygotować dokument potwierdzający decyzję właściwego organu, np. uchwałę zarządu o ustaleniu adresu:
„Ustala się adres Spółki na: ul. Fikcyjna 25 lok. 12, 00-100 Warszawa.”
Wniosek rejestrowy wyraźnie rozróżnia zmianę siedziby od zmiany samego adresu.
Co może się więc okazać potrzebne po wizycie u notariusza?
W typowej sytuacji, gdy spółka przeprowadza się do innego miasta, dokumentacja może obejmować:
- uchwałę o zmianie umowy objętą aktem notarialnym,
- identyfikator CREWAN,
- tekst jednolity umowy,
- uchwałę lub inny dokument ustalający konkretny adres,
- wniosek o zmianę danych w KRS.
I właśnie dlatego warto przed wizytą u notariusza ustalić cały proces, a nie tylko treść jednego aktu.
Dlaczego księgowość powinna wiedzieć o zmianie wcześniej
Z perspektywy księgowej zmiana siedziby i adresu nie jest wyłącznie sprawą KRS.
Nowe dane funkcjonują później w:
- systemie księgowym,
- fakturach sprzedażowych,
- danych przekazywanych dostawcom,
- umowach,
- dokumentach kadrowych,
- systemach bankowych,
- pełnomocnictwach,
- korespondencji z urzędami,
- systemach do fakturowania i ERP.
Dlatego najlepiej poinformować biuro rachunkowe przed dokonaniem zmiany, a nie dopiero po otrzymaniu postanowienia z KRS.
Księgowość może wtedy wcześniej sprawdzić:
- jakie dane trzeba będzie zmienić,
- które systemy wymagają ręcznej aktualizacji,
- czy zmiana wpływa na właściwość urzędu,
- czy trzeba złożyć dodatkowe zgłoszenia,
- od którego momentu stosować nowe dane w dokumentach.
Czy zmiana siedziby może zmienić urząd skarbowy?
Tak, może.
Przeniesienie spółki do innego miasta może spowodować zmianę właściwości miejscowej organu podatkowego.
Nie należy jednak automatycznie zakładać, że każda zmiana adresu oznacza nowy urząd. Zależy to m.in. od rodzaju podatnika i zasad właściwości dla danego podatku.
Z punktu widzenia obsługi księgowej jest to jedna z rzeczy, które warto sprawdzić bezpośrednio po zmianie.
Szczególnie ważne jest to przy:
- prowadzonych postępowaniach,
- czynnych pełnomocnictwach,
- korespondencji z urzędem,
- składaniu wyjaśnień i pism,
- obsłudze podatkowej prowadzonej przez zewnętrzne biuro.
A co z NIP-8?
Podmioty wpisane do KRS przekazują część danych podstawowych do rejestrów publicznych poprzez mechanizm „jednego okienka”. Nie oznacza to jednak, że każda informacja potrzebna administracji podatkowej jest pobierana z KRS.
Formularz NIP-8 służy do zgłaszania danych uzupełniających podmiotu wpisanego do KRS. Ministerstwo Finansów wskazuje go jako formularz służący do przekazywania takich danych do urzędu skarbowego.
Dlatego po zmianie siedziby lub adresu warto sprawdzić nie tylko KRS, ale również to, czy zmieniły się dane uzupełniające wykazywane na NIP-8, np. dotyczące miejsc prowadzenia działalności lub innych informacji nieobjętych wpisem rejestrowym.
Nie należy składać NIP-8 „na wszelki wypadek” wyłącznie dlatego, że zmieniła się miejscowość w KRS. Trzeba sprawdzić, czy zmianie uległy dane objęte tym zgłoszeniem.
Kiedy zmienić adres na fakturach?
To jedno z najczęstszych pytań praktycznych.
Najbezpieczniej powiązać zmianę danych wykorzystywanych w dokumentach z momentem, w którym nowa siedziba została skutecznie wpisana do KRS.
W przypadku zmiany umowy spółki sam akt notarialny nie kończy procesu – KSH wymaga również wpisu zmiany do rejestru.
Dlatego warto z góry ustalić z księgowością dzień, od którego:
- faktury będą wystawiane z nowymi danymi,
- zostaną zmienione szablony dokumentów,
- zaktualizowane zostaną systemy księgowe,
- kontrahenci otrzymają informację o zmianie.
Pozwala to uniknąć kilkutygodniowego okresu, w którym część dokumentów zawiera stare dane, a część nowe.
Aktualizacja systemu księgowego to nie wszystko
W większej spółce adres może być zapisany w kilkunastu różnych miejscach.
Po wpisie do KRS warto przejrzeć przynajmniej:
- system księgowy,
- program do wystawiania faktur,
- CRM,
- bankowość elektroniczną,
- system kadrowo-płacowy,
- stopki dokumentów,
- wzory umów,
- platformy sprzedażowe,
- profile u kluczowych dostawców,
- platformy leasingowe i ubezpieczeniowe.
Jeżeli firma korzysta z wielu integracji, stare dane potrafią pozostać w jednym z systemów jeszcze przez wiele miesięcy.
Przykład praktyczny
Załóżmy, że spółka z o.o. ma siedzibę w Poznaniu, ale zarząd zdecydował o przeniesieniu działalności do Wrocławia.
Etap 1 – notariusz
Wspólnicy podejmują uchwałę o zmianie § 3 umowy:
było: „Siedzibą Spółki jest Poznań”
jest: „Siedzibą Spółki jest Wrocław”.
Notariusz sporządza protokół.
Etap 2 – dokumentacja
Po wizycie okazuje się, że trzeba jeszcze przygotować tekst jednolity umowy.
Jednocześnie zarząd ustala nowy adres:
ul. Przykładowa 15 lok. 7, 50-000 Wrocław.
Etap 3 – KRS
Do wniosku trafiają dane aktu, identyfikator CREWAN, tekst jednolity i dokument dotyczący adresu.
Etap 4 – księgowość
Po dokonaniu wpisu księgowość:
- aktualizuje dane spółki w systemie,
- sprawdza właściwość urzędu skarbowego,
- weryfikuje dane uzupełniające,
- zmienia dane na wystawianych dokumentach,
- przekazuje informację osobom odpowiedzialnym za kadry i administrację.
Etap 5 – pozostałe systemy
Spółka aktualizuje dane m.in. w banku, u leasingodawcy, ubezpieczyciela oraz w systemach sprzedażowych.
Dopiero wtedy można powiedzieć, że przeprowadzka spółki została faktycznie zakończona.
Najczęstsze pułapki przy zmianie siedziby spółki
Najczęściej spotykamy problemy nie z samą uchwałą, ale z tym, co dzieje się wokół niej.
1. Założenie, że notariusz przygotuje wszystkie dokumenty
Zakres obsługi notariusza może być różny.
Sporządzenie aktu nie musi oznaczać automatycznego przygotowania:
- tekstu jednolitego,
- uchwały zarządu o adresie,
- wniosku KRS,
- aktualizacji danych podatkowych.
2. Pomieszanie siedziby z adresem
Zmiana ulicy w tej samej miejscowości to co innego niż przeniesienie spółki do innego miasta.
Od tego zależy, czy trzeba zmieniać umowę.
3. Brak tekstu jednolitego
Akt jest gotowy, ale przy składaniu wniosku okazuje się, że nie przygotowano aktualnego tekstu umowy.
4. Błędny numer dokumentu
Numer repertorium, numer wypisu i numer CREWAN są traktowane jak jedno oznaczenie, choć nimi nie są.
5. Brak komunikacji z księgowością
Księgowość dowiaduje się o zmianie dopiero miesiąc później, kiedy część dokumentów została już wystawiona na stary adres.
6. Aktualizacja tylko KRS
Spółka zmienia dane w rejestrze, ale zapomina o banku, umowach, systemach finansowych czy danych u kontrahentów.
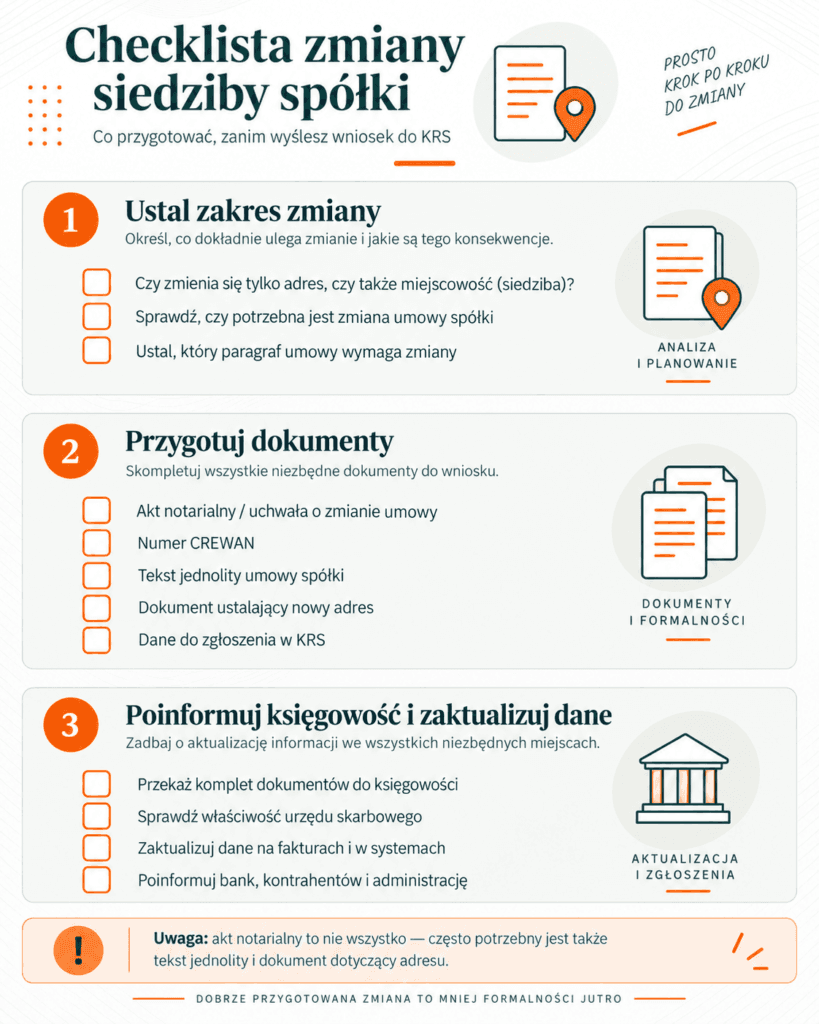
Checklista przed wizytą u notariusza
Przed zmianą siedziby warto odpowiedzieć sobie na kilka pytań:
- Czy zmienia się miejscowość czy tylko ulica?
- Który paragraf umowy trzeba zmienić?
- Czy po zmianie zostanie przygotowany tekst jednolity?
- Kto przygotuje wniosek do KRS?
- Czy notariusz udostępni dokument w CREWAN?
- Kto formalnie ustali nowy adres?
- Kiedy planowana jest faktyczna przeprowadzka?
- Czy zmieni się urząd skarbowy?
- Jakie dane trzeba będzie zaktualizować w księgowości?
- Czy o zmianie zostali poinformowani księgowi, kadry i administracja?
Co przekazać do biura rachunkowego?
Po zmianie warto przekazać księgowości co najmniej:
- dokument zmieniający umowę spółki,
- tekst jednolity umowy,
- dokument ustalający nowy adres,
- potwierdzenie dokonania wpisu do KRS,
- datę faktycznego rozpoczęcia działalności pod nowym adresem,
- informację o ewentualnych dodatkowych miejscach prowadzenia działalności.
Dzięki temu księgowość może sprawdzić, czy nie są potrzebne dodatkowe działania podatkowe lub organizacyjne.
Podsumowanie
Zmiana siedziby spółki z o.o. nie kończy się na podpisaniu aktu u notariusza.
Jeżeli spółka przenosi się do innej miejscowości, trzeba zwykle zadbać o kilka kolejnych elementów:
akt notarialny → tekst jednolity → ustalenie adresu → KRS → księgowość i podatki → aktualizacja pozostałych systemów.
Największym błędem jest potraktowanie każdego z tych etapów jako osobnej sprawy.
Dobrze przeprowadzona zmiana powinna być zaplanowana jako jeden proces obejmujący prawników lub notariusza, zarząd, księgowość i administrację spółki.
W LinkTAX przy takich zmianach patrzymy nie tylko na sam wpis w KRS, ale również na jego konsekwencje księgowe i podatkowe. Dzięki temu po zmianie siedziby dane spółki nie funkcjonują w kilku różnych wersjach jednocześnie.